SKOPO

Estruturação de crédito para investidores

Crédito estruturado para quem enxerga capital como ativo, não como despesa.

A SKOPO estrutura operações de consórcio como instrumento de alavancagem patrimonial: diagnóstico do objetivo, desenho da carta, estratégia de lance e acompanhamento do ativo adquirido.

SKOPO

Diagnóstico

Toda estrutura de capital tem um custo. A questão é qual você está pagando.

O custo real do financiamento

Em uma operação de crédito bancário, os juros compostos incidem sobre o saldo devedor durante todo o prazo. O custo efetivo total pode superar de forma relevante o valor do bem.

O Custo Efetivo Total (CET) só é informado pelo banco na proposta final.
Liquidez travada na aquisição à vista

Pagar o ativo integralmente com capital próprio elimina o custo do crédito, mas imobiliza reserva que poderia permanecer alocada e produtiva. O custo aqui é de oportunidade, e raramente aparece na planilha.

Reserva imobilizada deixa de render e de aproveitar oportunidades de alocação.

Capital parado versus inflação

Reserva mantida em instrumentos de baixa remuneração perde poder de compra frente à inflação e à valorização de ativos reais. A decisão de não decidir também tem preço.

O poder de compra cai quando a remuneração não acompanha a inflação.

Tese SKOPO

Uma operação estruturada em quatro etapas, sem atalho e sem promessa.

  1. 01

    Diagnóstico do objetivo patrimonial

    Mapeamento de horizonte, fluxo de caixa mensal disponível, ativos-alvo e tolerância a prazo de contemplação.

  2. 02

    Estruturação da carta e estratégia de lance

    Definição de crédito, prazo, grupo e modalidade de lance (livre, fixo ou embutido), com simulação de cenários de desembolso.

  3. 03

    Contemplação e uso do crédito

    Acompanhamento das assembleias, execução da estratégia de lance e orientação na aplicação da carta no ativo escolhido.

  4. 04

    Acompanhamento do ativo

    Revisão periódica da operação, do saldo devedor e da aderência do ativo adquirido ao objetivo patrimonial original.

Alinhamento

Não é para todo mundo, e dizer isso faz parte do trabalho.

Para quem é

  • Investidores que planejam aquisição de ativo real em horizonte de médio a longo prazo.
  • Quem tem fluxo de caixa mensal previsível para sustentar parcelas por todo o plano.
  • Quem quer preservar reserva alocada em vez de imobilizar capital em uma compra à vista.
  • Empresas em expansão de frota, maquinário ou instalações com planejamento de 12 meses ou mais.
  • Quem entende que a contemplação depende de sorteio ou lance e aceita essa variável.

Para quem não é

  • Quem precisa do bem em prazo curto e determinado: consórcio não entrega data garantida.
  • Quem busca rendimento financeiro: consórcio é instrumento de crédito, não aplicação.
  • Quem não tem folga de caixa para manter as parcelas durante todo o plano.
  • Quem procura 'crédito sem custo': há taxa de administração e fundo de reserva.
  • Quem não pretende usar a carta para adquirir um ativo compatível com a categoria contratada.

Quem é a SKOPO

Uma casa de estruturação patrimonial.

A SKOPO trabalha o consórcio como um instrumento dentro de uma estratégia patrimonial maior: entender o objetivo, desenhar a operação, executar a estratégia de lance e acompanhar o ativo depois da contemplação. A administração do grupo é sempre feita por administradora autorizada e fiscalizada pelo Banco Central do Brasil.

Também trabalhamos com cartas de crédito já contempladas, quando essa é a via mais eficiente para o objetivo. Estruturamos a operação para que ela faça sentido dentro do seu planejamento, com transparência nos números e disciplina na execução.

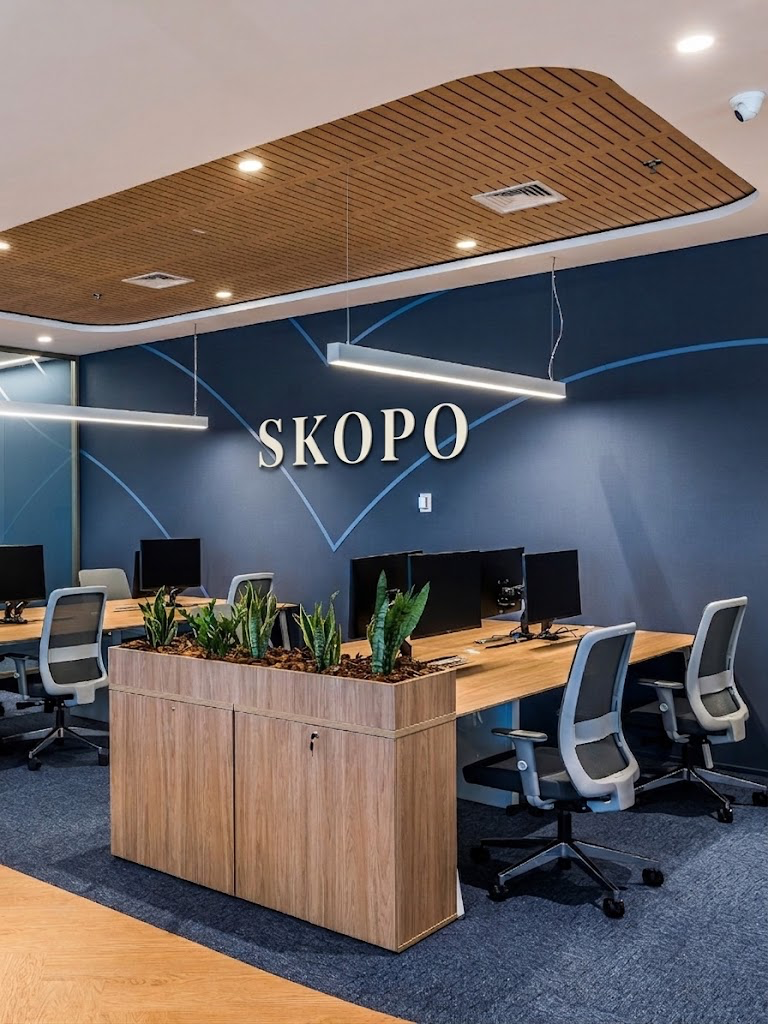
Escritório da SKOPO com identidade visual aplicada na parede
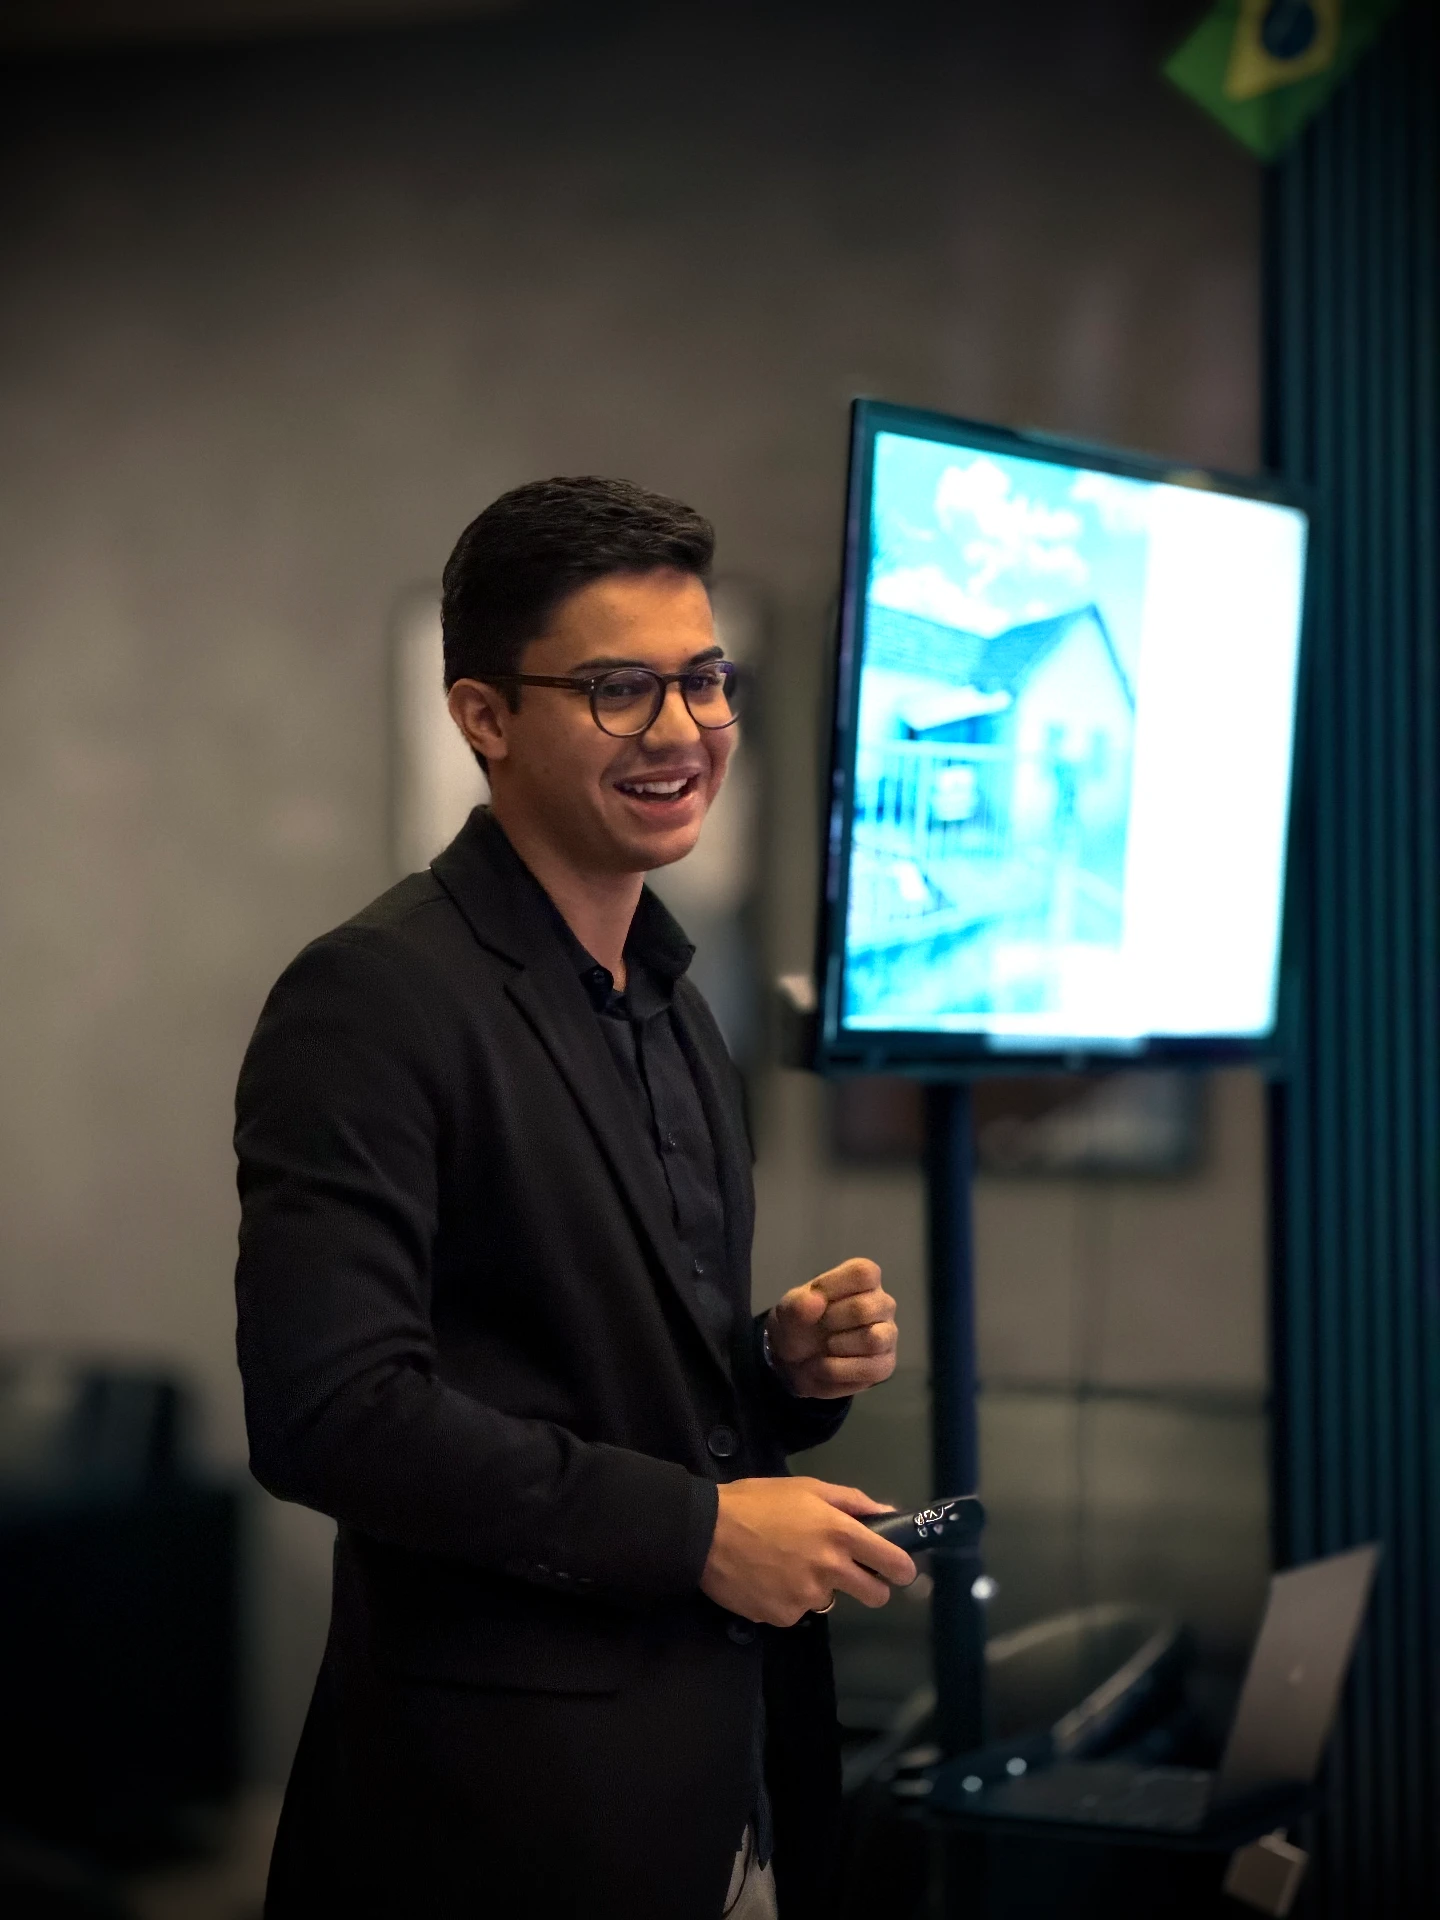
Pedro Henrique Fernandes, fundador da SKOPO, durante apresentação a investidores

O fundador

Pedro Henrique Fernandes

Fundador da SKOPO — Consórcios & Investimentos

Pedro Henrique Fernandes fundou a SKOPO com uma convicção simples: consórcio mal explicado vira produto de prateleira, mas bem estruturado vira uma das formas mais eficientes de alavancar patrimônio sem os juros de um financiamento tradicional. É ele quem conduz o diagnóstico das operações e o desenho da estratégia de lance de cada cliente.

  • Leitura patrimonial antes do produto

    O ponto de partida nunca é a carta de crédito, e sim o objetivo do capital: renda, expansão, substituição de dívida ou diversificação.

  • Estratégia de lance como disciplina

    Contemplação é matemática e paciência. Cada operação é desenhada com cenários de lance e prazo, não com promessa de sorte.

  • Acompanhamento depois da contemplação

    O trabalho continua no uso do crédito: escolha do ativo, timing e integração com o restante do patrimônio do cliente.

Perguntas

Respostas diretas, inclusive as desconfortáveis.

Diagnóstico patrimonial

Uma conversa técnica sobre o custo do seu capital.

Em cerca de 40 minutos mapeamos objetivo, horizonte e fluxo de caixa, e mostramos se e como uma estrutura de consórcio se encaixa no seu plano. Se não se encaixar, dizemos isso.

SKOPO Consórcios & Investimentos

Agendar diagnóstico

Retornamos em até 1h.

Ao enviar, você não contrata nada. O diagnóstico é uma conversa técnica sobre estrutura de capital.